اختتم سوق العقارات في الإمارات العربية المتحدة عام 2025 بارتفاع تاريخي، مدفوعًا بنمو سكاني سريع، واستثمارات أجنبية قوية، وبيئة اقتصادية مرنة. ومع بداية عام 2026، ينتقل السوق من مرحلة النمو المفرط إلى مرحلة أكثر استقرارًا وقابلية للتنبؤ.
الاقتصاد مهد الطريق للازدهار
تراوح نمو الناتج المحلي الإجمالي حول 4.9% في عام 2025، مدعومًا بازدهار السياحة، والتوسع غير النفطي، واستمرار تدفقات رأس المال. وظل النشاط التجاري قويًا، حيث ظلت مستويات مؤشر مديري المشتريات أعلى من 54 باستمرار. وواصلت المدينة استقطاب السكان بوتيرة مذهلة، حيث أضافت دبي وحدها حوالي 1,000 شخص يوميًا. وانتقل ما يقرب من 10,000 آلاف مليونير جديد إلى الإمارات العربية المتحدة، مما أدى إلى ارتفاع الطلب على السلع الفاخرة إلى مستويات قياسية.
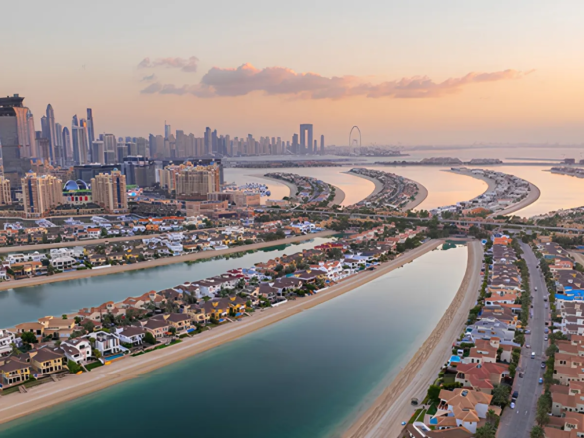
دبي: معاملات قياسية وأسعار مرتفعة وموجة توريد واردة
شهدت دبي عاماً وحشياً آخر.
• تم تسجيل الربع الثالث من عام 2025 55,300-59,000 معاملة، وهو أعلى مستوى على الإطلاق لهذا الربع.
• تهيمن عمليات البيع على المخطط على أكثر من 70% من إجمالي النشاطبفضل خطط الدفع المرنة وطلب المستثمرين.
• ارتفعت الأسعار تقريبًا 16٪ في العام على اساس سنوى، وخاصة في المجتمعات المطلة على الواجهة البحرية والمجتمعات ذات العلامات التجارية.
لقد تباطأ سوق العقارات الجاهزة قليلاً حيث أصبح المشترون أكثر حساسية للسعر، وهذا ليس مفاجئًا مع التحول الكبير التالي في الأفق: العرض.
من المتوقع إضافة ما بين 150,000 و250,000 وحدة سكنية جديدة بين عامي 2025 و2027 . هذا عدد كبير. ورغم أنه لن يؤدي إلى انهيار السوق، إلا أن بعض المجمعات السكنية متوسطة المستوى قد تشهد ضغوطًا على الأسعار. أما الأحياء الفاخرة، فتبقى بمنأى عن هذه الضغوط نظرًا لمحدودية العرض والطلب العالمي.
كما تراجع نمو الإيجارات مقارنةً بالارتفاعات الهائلة التي شهدتها السنوات السابقة. واستقر السوق ضمن نطاق سنوي يتراوح بين 8 و12% ، ومع توقع المزيد من عمليات التسليم في عام 2026، فمن المرجح أن يشهد السوق مزيداً من الاستقرار.
وتظهر الاستطلاعات أن السكان يتحولون من الاستئجار إلى التملك، حيث قال أكثر من نصفهم إنهم يخططون للشراء خلال ثلاث سنوات.
السوق التجاري: لا يزال واحدًا من أكثر الأسواق تنافسًا في العالم
بلغت نسبة إشغال المكاتب من الفئة (أ) 94% ، وقفزت الإيجارات بنسبة 29% تقريبًا على أساس سنوي . وارتفعت قيمة المعاملات بنسبة 87% في الربع الثالث، مدفوعةً بشكل رئيسي بالمشاريع التجارية قيد الإنشاء. ومع ندرة المعروض الرئيسي قبل عام 2027، سيظل الملاك مسيطرين تمامًا على السوق.
أبو ظبي: عرض مُتحكّم وطلب هائل
شهدت أبوظبي أفضل أعوامها على الإطلاق.
• رأى Q3 معاملات شنومك، قفزة هائلة بنسبة 76٪.
• شكلت المبيعات على المخطط 73% من النشاط، حيث كانت جزر مثل الفهد والهديريات هي المحرك الرئيسي للطلب.
• ارتفعت قيمة بعض الشقق قيد الإنشاء أكثر من 270٪، وذلك بفضل الإطلاقات المحدودة والامتصاص القوي.
ارتفعت الإيجارات بنسبة 11-13% في المناطق الرئيسية، ووصلت نسبة إشغال المكاتب في سوق أبوظبي العالمي إلى طاقتها الاستيعابية الكاملة تقريبًا، حيث تجاوزت أسعار المساحات المكتبية الفاخرة 3,000 درهم للمتر المربع. ولا يزال نهج الإمارة المنضبط في العرض يؤتي ثماره، مما يمنحها موطئ قدم قويًا لعام 2026.
الإمارات الشمالية: نمو سريع وانتعاش سياحي
الإمارات الشمالية تتجه نحو النمو بحلول عام 2025 تم إطلاق أكثر من 13,000 وحدة جديدة في Q3 وحده.
• شهدت رأس الخيمة 18٪ نمو السعر والطلب المتزايد المرتبط بجزيرة المرجان ومنتجع وين القادم.
• شهد الشارقة نمو 12 ٪، التي يقودها الأسر التي تبحث عن القدرة على تحمل التكاليف.
• حافظت مدينة العين على استقرارها بفضل المشاريع المجتمعية المدعومة من الحكومة.
اجتذبت المشاريع الساحلية الفاخرة في رأس الخيمة اهتماماً عالمياً، حيث أفادت بعض التقارير أن ما يصل إلى 80% من المشترين دوليون.
توقعات عام 2026: مزيد من العرض، مزيد من الاستقرار، مزيد من الواقعية
مع موجة من الوحدات السكنية المكتملة التي تغزو السوق، يبدو أن عام ٢٠٢٦ سيكون أكثر توازناً. قد تشهد بعض المجمعات السكنية متوسطة الحجم تصحيحاً يصل إلى ١٥٪، لكن المناطق الفاخرة، والمطلة على الواجهة البحرية، والمناطق الرئيسية لا تزال مستقرةً بسبب محدودية العرض وتدفقات الاستثمار الأجنبي.
لا يزال سوق العقارات التجارية قوياً، ويستمر النمو السكاني، وتظل ثقة المستثمرين قوية بفضل الشفافية الأفضل والرقابة الأكثر صرامة على المشاريع.
تدخل دولة الإمارات العربية المتحدة عام 2026 ليس بالضجيج، بل بزخم متحكم به وثابت ــ وهي علامة على سوق ناضجة على المدى الطويل.